Không hiểu tiêu gì mà cháy túi?
Gần 10 năm đi làm, chị Nguyễn Trần Phương Vy (30 tuổi, ngụ phường Thủ Đức) vẫn chưa chạm được mức lương 15 triệu đồng. Thu nhập của chị phụ thuộc KPI nên thường chỉ quanh mức 12 triệu đồng, tháng đạt chỉ tiêu, tháng không. Sống cùng bố mẹ, chị không phải trả tiền thuê trọ - khoản chi lớn nhất của nhiều người trẻ ở TPHCM. Dù vậy, ví của chị vẫn thường cạn trước cuối tháng.
Mỗi tháng, chị chi khoảng 2 triệu đồng cho ăn uống, 1 triệu cà phê, 1 triệu đi lại, 2 triệu đóng góp điện nước cho gia đình và 2 triệu mua sắm. Tổng cộng khoản chi tiêu trên đã tiêu hao 8 triệu đồng, tức hai phần ba thu nhập. Khoảng 4 triệu đồng còn lại lẽ ra có thể để dành, nhưng bị bào mòn bởi các khoản phát sinh. Chị thường xuyên liên hoan cùng bạn bè, đồng nghiệp, mỗi lần góp 200-300 nghìn đồng, chưa kể tiền di chuyển. Không có quỹ dự phòng, nhiều tháng chị “cháy túi” khi chưa đến kỳ nhận lương.
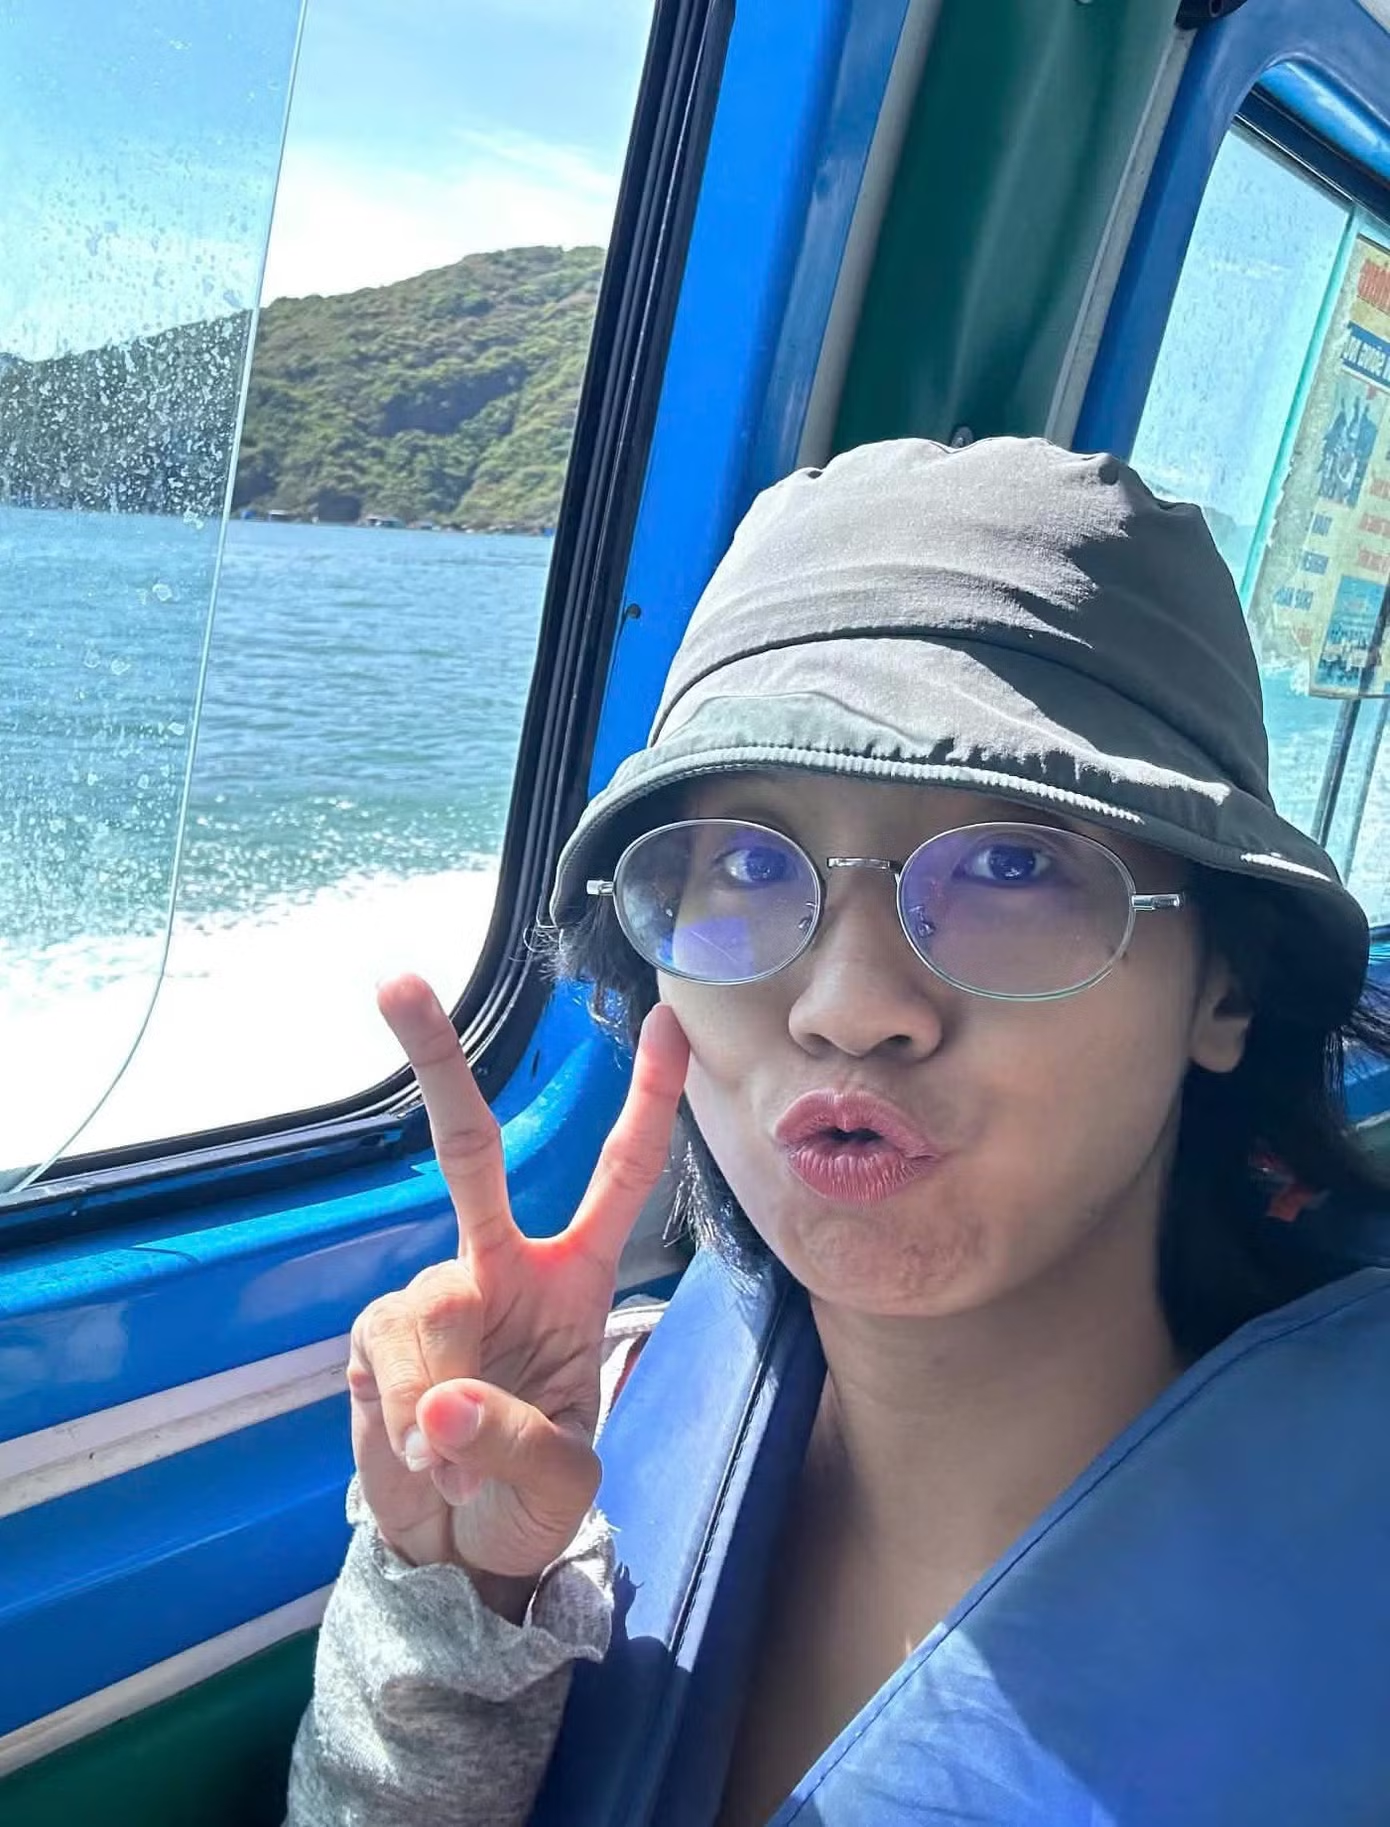
Để tiết kiệm, chị chuyển từ đi metro sang xe buýt vì được miễn phí vé, song khoản này không đủ bù thói quen chi tiêu. Phương Vy thừa nhận bản thân chưa biết quản lý tiền, không ghi chép mà chỉ nhẩm trong đầu. Sau mỗi kỳ lương, chị tính trích một khoản tiết kiệm, nhưng sở thích mua sắm, đi chơi, cà phê… khiến dự định khó thành. Như nhiều bạn trẻ, thu nhập tăng thì chi tiêu của chị cũng tăng theo.
Ở hoàn cảnh khác, anh Minh Huy (32 tuổi, nhân viên truyền thông, ngụ phường Bình Thạnh) phải tự lo toàn bộ cuộc sống nơi đất khách. Lương 15 triệu đồng, vừa nhận anh đã phải dành 4 triệu đồng, hơn một phần tư thu nhập để trả tiền phòng. Căn phòng 18m² có giá 4 triệu đồng, chưa gồm điện nước, rác, Internet và giữ xe. Anh chọn nơi này vì gần chỗ làm, an ninh tốt, có máy lạnh. Tính đủ các khoản, tiền nhà thực tế khoảng 5,5 triệu đồng mỗi tháng. Với khoảng 10 triệu đồng còn lại, anh Huy chi 2 triệu ăn uống (có nhờ người nấu hai bữa trưa, tối), 1 triệu xăng xe, 3 triệu sinh hoạt cá nhân và 2 triệu gửi về quê. Cuối tháng, anh chỉ dư 1-2 triệu đồng.
Để xoay xở, Huy dự định tìm người ở ghép, tự nấu ăn, hạn chế đi chơi và nhận thêm việc ngoài giờ. Điều anh lo nhất là không có quỹ dự phòng; vì sợ áp lực tài chính, anh chưa dám nghĩ đến chuyện mua nhà hay lập gia đình. Dù mức sống ở TPHCM khá cao, anh vẫn chọn ở lại vì cơ hội nghề nghiệp, thu nhập tốt hơn quê và mong muốn tự lập.
Đủ - thiếu tùy người, không tùy lương
Theo chuyên gia tài chính Phan Dũng Khánh, với người trẻ từ 22 đến 30 tuổi, mức thu nhập 15 triệu đồng mỗi tháng thuộc nhóm trung bình khá. Hiện thu nhập phổ biến của người trẻ đã đi làm ở TPHCM vào khoảng 10 triệu đồng. Tuy nhiên, theo ông, 15 triệu đồng “đủ hay không” còn tùy hoàn cảnh từng người. Người có nhà ở Sài Gòn, đi làm rồi tối về ăn cơm cùng bố mẹ, không tiêu xài hoang phí thì mức này vẫn đủ sống. Ngược lại, người thuê nhà phải trả ít nhất khoảng 3 triệu đồng tiền phòng, chưa kể ăn ngoài, xăng xe, đi lại, 15 triệu đồng sẽ khó đủ. Ông nhấn mạnh, điều quyết định cuối cùng là thói quen chi tiêu của mỗi người.
Bên cạnh đó, áp lực còn đến từ vật giá. Theo vị chuyên gia, giá xăng dầu, điện tăng kéo chi phí đầu vào đi lên, người kinh doanh nâng giá bán, trong khi thu nhập của người lao động không tăng tương ứng. Số liệu của Cục Thống kê cho thấy lạm phát vẫn trong tầm kiểm soát, song đó là mức trung bình; các mặt hàng thiết yếu có thể tăng nhanh hơn. Vì vậy, thu nhập cần tăng theo, nếu giữ nguyên quá lâu thì cuộc sống sẽ rất khó khăn.
| “Cách chi tiêu của từng người phụ thuộc vào hoàn cảnh gia đình và môi trường xung quanh. Gia đình chỉ là một yếu tố. Môi trường có nhiều thú vui, nhiều cám dỗ sẽ là một yếu tố khiến các bạn trẻ hiện nay không quản lý được chi tiêu” - chuyên gia Phan Dũng Khánh. |
Dẫu vậy, ông Khánh cho rằng chuyện đủ hay thiếu không chỉ nằm ở mức lương. Có nhiều phương pháp quản lý chi tiêu, nhưng không ít người không áp dụng được hoặc không muốn áp dụng, còn sự cố bất ngờ dễ khiến kế hoạch bị phá vỡ. Không có công thức chung cho mọi người, bởi hoàn cảnh và nhu cầu mỗi người một khác. Theo ông, người mắc nợ thường là người chưa biết quản lý tài chính.
Ở tầng sâu hơn, ông cho rằng người trẻ Việt khá yếu về kỹ năng quản lý tài chính. Thực trạng này xuất hiện ở hầu hết các nước đang phát triển, nơi kiến thức tài chính chưa được phổ cập, trong khi ở các nước phát triển, môn học này được dạy từ rất sớm. Nhiều người Việt còn e ngại khi nói chuyện tiền bạc, trẻ em từ nhỏ ít được hướng dẫn cách chi tiêu hợp lý, thậm chí đi ăn thay vì chia đều lại tranh nhau trả. Lâu dần, thói quen thiếu minh bạch, rành mạch về tiền khiến con người mơ hồ về tài chính và không kiểm soát được dòng tiền.
Vì vậy, nam chuyên gia khuyên người trẻ phải biết tự ý thức, làm chủ mình trong mọi hoàn cảnh, chi tiêu có kế hoạch, cân đối thu chi và đáp ứng nhu cầu cơ bản một cách hợp lý. Cụ thể, ngay khi nhận thu nhập, nên chia thành các phần rõ ràng: khoản bắt buộc, cố định như tiền nhà, ăn uống; một khoản riêng cho sự cố bất ngờ; phần còn lại dành cho đầu tư, phát triển bản thân hoặc kinh doanh. Dù hoàn cảnh thế nào, người trẻ cũng cần chủ động để dành một khoản.
Theo TP